Automatización con IA en fintech: qué se puede y qué no (por regulación)
Aivi · 30 Ago 2026 · 4 min de lectura
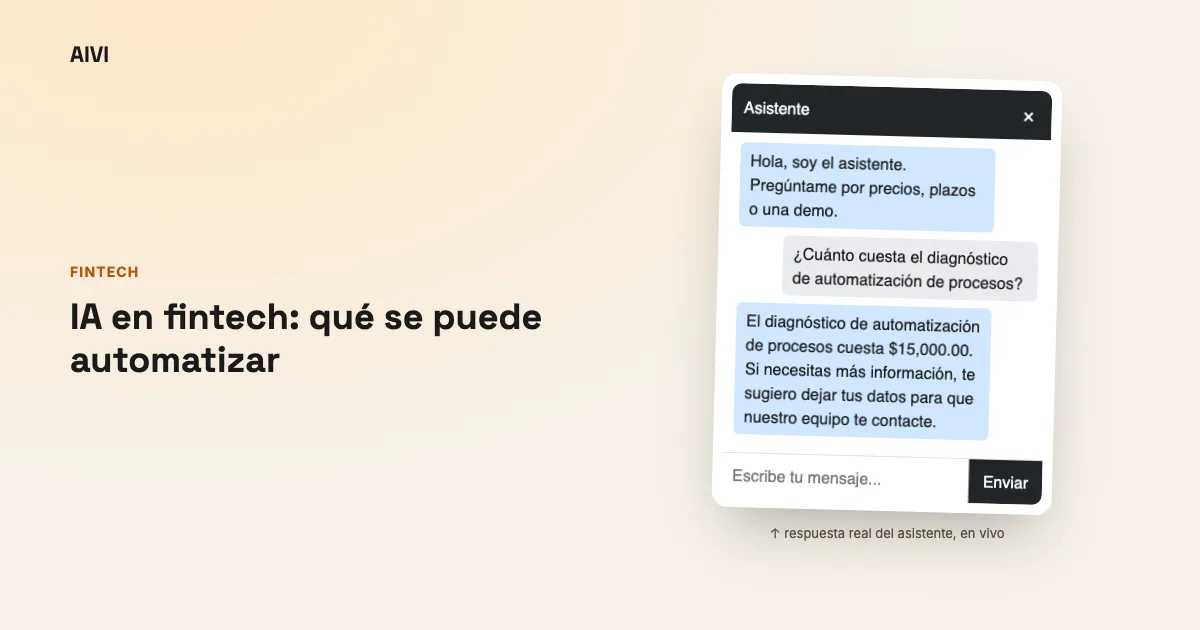
Fintech es, con razón, el sector donde más dudas genera meter IA: hay regulación de por medio (CNBV, CONDUSEF, protección de datos financieros), y un error de información no es solo una mala experiencia, es un problema de cumplimiento. Por eso vale la pena ser directo desde el inicio: hay partes del proceso de una fintech donde la automatización con IA tiene sentido hoy, y partes donde no.
Dónde sí tiene sentido
Preguntas informativas y repetitivas: qué documentos se necesitan para abrir una cuenta, cómo funciona un producto, cuáles son las comisiones publicadas, cómo reportar un problema con la app, estado general de un trámite. Esto es exactamente el tipo de contenido que un chatbot con IA puede responder de forma consistente, sin inventar condiciones que no existen, porque responde solo con la información que tú le cargas.
Dónde no debe meterse (todavía)
Cualquier cosa que implique asesoría financiera personalizada, decisiones sobre un caso específico (aprobar o negar algo), o interpretar información sensible de una cuenta particular. No porque la tecnología no pueda intentarlo, sino porque el costo de un error ahí es demasiado alto y la responsabilidad regulatoria es real. La automatización debe apoyar al equipo de cumplimiento, no reemplazar su criterio.
Cómo se maneja la parte de "no inventar"
Es el punto más importante en este sector: el asistente responde únicamente con la información que se le proporcionó. Cuando la pregunta se sale de eso —o toca algo que requiere validación humana— lo dice explícitamente y ofrece escalar el caso, en vez de generar una respuesta que suene correcta pero no lo sea. En fintech, esa honestidad no es un detalle de producto, es el requisito mínimo para poder usar esto sin exponerse.
flowchart TD
    A["Pregunta del cliente"] --> B{"¿Es informativa y pública? (comisiones, requisitos, proceso)"}
    B -->|Sí| C["El asistente responde con la info cargada"]
    B -->|"No, dato de cuenta o decisión de riesgo"| D["No lo toca, escala siempre"]
    D --> E["Equipo de cumplimiento atiende"]
Cómo es la implementación
- Diagnóstico. Se identifica qué procesos son puramente informativos (automatizables) y cuáles requieren criterio humano o validación regulatoria (no se tocan).
- Diseño. Se define con tu equipo de cumplimiento qué información puede responder el asistente y qué debe escalar siempre.
- Implementación. Se integra con tus herramientas actuales, con revisión humana en los pasos donde un error cuesta caro.
- Optimización y soporte. Ajustes continuos y documentación para que tu equipo lo opere sin depender de terceros.
Cuánto cuesta
El diagnóstico de procesos (dos semanas, mapa de oportunidad) parte de $15,000 MXN. La implementación por flujo automatizado parte de $35,000 MXN, según alcance — en fintech el alcance casi siempre requiere más validación, así que el precio final se define después del diagnóstico, no antes.
Preguntas frecuentes
¿Esto cumple con regulación de datos financieros?
La arquitectura aísla los datos por cliente (una base de datos por despliegue, no compartida), pero el cumplimiento regulatorio específico de tu operación depende de tu propio marco legal — el diagnóstico incluye identificar qué sí se puede automatizar dentro de eso.
¿El modelo de IA entrena con la información de mis clientes?
No — los proveedores de modelo que usamos por API no entrenan con la información que se les envía, y solo viaja el texto necesario para responder cada mensaje.
¿Puede tomar decisiones de aprobación o riesgo?
No, y no se diseña para eso — se limita a información y procesos que tu equipo defina como seguros de automatizar.
¿Qué tan rápido se ve el primer resultado?
El diagnóstico entrega un mapa claro en dos semanas; la implementación real depende del alcance que se defina ahí.
¿Quieres saber exactamente qué parte de tu operación se puede automatizar sin riesgo regulatorio? Agenda un diagnóstico gratuito.